


Guide 2026 : Préparer sa retraite en toute sérénité

Dernière mise à jour : il y a 2 jours
Préparer sa retraite lorsque l’on exerce une profession libérale ou médicale s’apparente souvent à un véritable parcours du combattant. Contrairement aux salariés du secteur privé, dont les droits dépendent de l’Agirc-Arrco et du régime général, les professionnels libéraux sont rattachés à une architecture spécifique coordonnée par la CNAVPL (Caisse nationale d'assurance vieillesse des professions libérales).
Quelles sont les règles de calcul de votre pension de base et complémentaire ? Comment s'articulent la CARMF, la CARPIMKO, la CARCDSF ou la CIPAV ? À quel âge obtient-on le taux plein sur sa retraite complémentaire selon sa caisse ? Éclairage complet pour piloter votre fin de carrière en toute sérénité.
Comprendre l'architecture de la retraite des libéraux
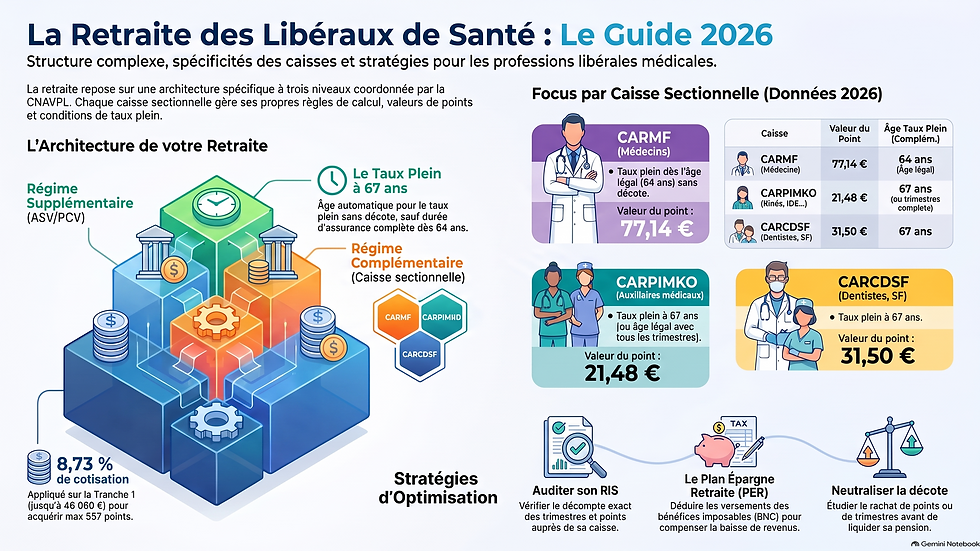
La retraite des travailleurs indépendants libéraux repose sur une structure à deux ou trois étages :
Le régime de base CNAVPL : commun à la majorité des professions libérales (hors avocats), géré intégralement par points.
Le régime complémentaire obligatoire : géré directement par votre caisse sectionnelle (CARMF, CARPIMKO, CARCDSF, CIPAV, CAVP, etc.).
Le régime supplémentaire (ASV/PCV) : réservé aux praticiens et auxiliaires médicaux conventionnés (médecins, chirurgiens-dentistes, sages-femmes, auxiliaires médicaux).
Contrairement aux salariés qui bénéficient du dispositif de la Liquidation Unique des Régimes Alignés (LURA), les libéraux dépendent de régimes non alignés. Lors du départ en retraite, chaque caisse calcule et verse sa propre pension indépendamment des autres.
Le régime de base CNAVPL : un socle commun par points
Depuis 2004, le régime de base CNAVPL fonctionne par points. Le nombre de points acquis chaque année dépend des revenus professionnels déclarés, répartis sur deux tranches de cotisations :
Tranche 1 (jusqu'à 1 PASS — 48 060 € en 2026) : cotisation de 8,73 % donnant droit à un maximum de 557 points.
Tranche 2 (jusqu'à 5 PASS) : cotisation de 1,87 % donnant droit à un maximum de 25 points.
À savoir en 2026 : La cotisation minimale est calculée sur une assiette équivalente à 450 SMIC horaire, ce qui permet de valider au moins 3 trimestres de retraite même en cas de faible revenu.
La formule de calcul du régime de base
Pension de base = Nombre de points CNAVPL x Valeur du point x Coefficient de liquidation
Pour bénéficier du taux plein au régime de base, vous devez avoir atteint votre âge légal de départ (de 62 à 64 ans selon votre année de naissance) et justifier du nombre de trimestres requis (de 169 à 172 trimestres), ou attendre l'âge du taux plein automatique fixé entre 65 et 67 ans. Si des trimestres manquent, une décote de 1,25 % par trimestre manquant s'applique. À l'inverse, si vous continuez à travailler après l'âge légal en ayant validé vos trimestres, vous bénéficiez d'une surcote de 1,25 % par trimestre supplémentaire cotisé.
Focus par caisse sectionnelle : paramètres et âge du taux plein
Chaque section professionnelle applique ses propres paramètres de calcul, taux de cotisations, valeurs de point et règles d'âge pour le taux plein de la retraite complémentaire.
La CARMF (Médecins libéraux)
La Caisse autonome de retraite des médecins de France gère la retraite des médecins libéraux :
Cotisation complémentaire : 11,80 % du revenu d'activité non salarié dans la limite de 3,5 PASS. Valeur du point : 77,14 € en 2026.
Régime ASV (Avantage Social Vieillesse) : obligatoire pour les médecins conventionnés, avec une prise en charge de 2/3 de la cotisation par l'Assurance Maladie en secteur 1.
Âge du taux plein au régime complémentaire : Il s'aligne sur l’âge légal du régime de base CNAVPL (de 62 à 64 ans selon l'année de naissance, soit 64 ans pour les générations 1968 et suivantes et la validation nécessaire de trimestres pour obtenir le taux plein). La CARMF ne prévoit plus de décote sur son régime complémentaire. Une surcote de 1,25 % par trimestre est accordée si la liquidation intervient après 62 ans.
Cumul d'activité : Le cumul emploi-retraite est particulièrement pratiqué par les médecins. Retrouvez les conditions exactes dans notre guide sur le cumul emploi-retraite.
La CARPIMKO (Auxiliaires médicaux)
La CARPIMKO concerne les infirmiers, masseurs-kinésithérapeutes, pédicures-podologues, orthophonistes et orthoptistes :
Cotisation complémentaire : 8,70 % des revenus compris entre 0,5 PASS et 3 PASS. Valeur du point : 21,48 € en 2026.
Régime ASV : cotisation forfaitaire (672 €) et proportionnelle (0,40 % du revenu jusqu'à 5 PASS) prises en charge aux 2/3 par la CPAM.
Âge du taux plein au régime complémentaire : Le taux plein sans abattement s'obtient à 67 ans (ou dès l’âge légal si l’assuré réunit la durée d'assurance requise au régime de base). En cas de liquidation à l'âge légal sans la durée de référence, un abattement de 1,25 % par trimestre manquant s'applique jusqu'à 67 ans.
La CARCDSF (Chirurgiens-dentistes et Sages-femmes)
La CARCDSF gère le régime des chirurgiens-dentistes et des sages-femmes :
Cotisation complémentaire : part forfaitaire de 3 210,60 € (6 points) + part proportionnelle de 11,35 % des revenus compris entre 85 % du PASS et 5 PASS. Valeur du point : 31,50 € en 2026.
Régime PCV / ASV :
- Chirurgiens-dentistes : forfait (4 990,80 €) + proportionnelle (1,45 % des revenus jusqu'à 5 PASS), financés à 2/3 (forfait) et 1/2 (proportionnelle) par la CPAM. Valeur du point PCV : 28,8321 €.
- Sages-femmes : forfait de 780 € (260 € à charge, 520 € CPAM). Valeur du point PCV : 6,10 €.
Âge du taux plein au régime complémentaire : L'âge du taux plein sans minoration est fixé à 67 ans (ou dès l'âge légal en cas d'inaptitude ou pour les mères de famille à raison d'un an d'anticipation par enfant dans la limite de 5 ans). Si la pension est liquidée dès l'âge légal sans cas d'exonération, un abattement de 1,25 % par trimestre manquant jusqu'à 67 ans s'applique (plafonné à 15 %).
La CIPAV (Architectes, ingénieurs, ostéopathes, psychologues...)
La CIPAV regroupe une liste ciblée de professions réglementées et d'experts libéraux :
Cotisation complémentaire : 11 % sur la Tranche 1 (0 à 1 PASS) + 21 % sur la Tranche 2 (1 à 4 PASS). Valeur du point : 2,89 € en 2026.
Âge du taux plein au régime complémentaire : L'âge du taux plein automatique est fixé à 67 ans. La retraite complémentaire est également liquidée à taux plein dès l'âge légal si l'assuré justifie du nombre de trimestres requis au régime de base CNAVPL. Sinon, un abattement de 5 % par année d'anticipation par rapport à 67 ans est appliqué.
Tableau comparatif des régimes complémentaires (Données 2026)
Caisse sectionnelle | Professions concernées | Cotisations / Modalités | Valeur du point 2026 | Âge du Taux Plein (Régime complémentaire) |
CNAVPL (Base) | Toutes professions libérales | 8,73 % (T1) + 1,87 % (T2) | 0,6599 € | 67 ans (ou âge légal + durée de référence) |
CARMF
| Médecins libéraux | 11,80 % des revenus (max 3,5 PASS) | 77,14 € | Âge légal (62 à 64 ans, pas de décote) |
CARPIMKO
| Infirmiers, kinés, orthophonistes... | 8,70 % des revenus (0,5 à 3 PASS) | 21,48 € | 67 ans (ou âge légal + trimestres CNAVPL) |
CARCDSF
| Dentistes & Sages-femmes | Forfait 3 210,60 € + 11,35 % (0,85 à 5 PASS) | 31,50 € | 67 ans (dérogations mères de famille / inaptitude) |
CIPAV
| Architectes, ostéopathes, ingénieurs... | 11 % (T1) + 21 % (T2) | 2,89 € | 67 ans (ou âge légal + taux plein base) |
CAVP
| Pharmaciens | Répartition + Capitalisation (11 classes) | Annuité : 328,80 € | 67 ans (ou âge légal + taux plein base) |
Anticiper et optimiser sa fin de carrière libérale
Pour éviter tout abattement sur vos pensions complémentaires, trois démarches stratégiques s'imposent :
Vérifier son Relevé de Situation Individuelle (RIS) : assurez-vous du décompte exact de vos trimestres CNAVPL et du cumul de vos points auprès de votre caisse (CARMF, CARPIMKO, CARCDSF, CIPAV).
Utiliser le Plan Épargne Retraite (PER) : déductibles de votre bénéfice imposable (BNC), les versements sur un PER permettent de compenser la baisse de revenu au moment de la retraite.
Étudier le rachat de points ou de trimestres : plusieurs caisses proposent des rachats d'années d'études ou de trimestres d'affiliation pour neutraliser la décote avant 67 ans.
🎁 Besoin d'un diagnostic personnalisé pour votre retraite libérale ?
Chaque parcours professionnel libéral est unique et comporte ses propres subtilités fiscales et réglementaires. Vous souhaitez obtenir un bilan précis de vos droits, estimer le montant exact de votre future pension à taux plein ou construire une stratégie d'épargne sur-mesure ?
👉 Demandez un rendez-vous avec l'un de nos experts indépendants pour faire auditer votre Relevé de Situation Individuelle dès aujourd'hui !


Commentaires